
みなさん、こんにちは。50代、田舎暮らしのおっさんです。
最近は視力と体力の衰えが著しく、老眼メガネを探すためにメガネをかけるような日々を送っております。
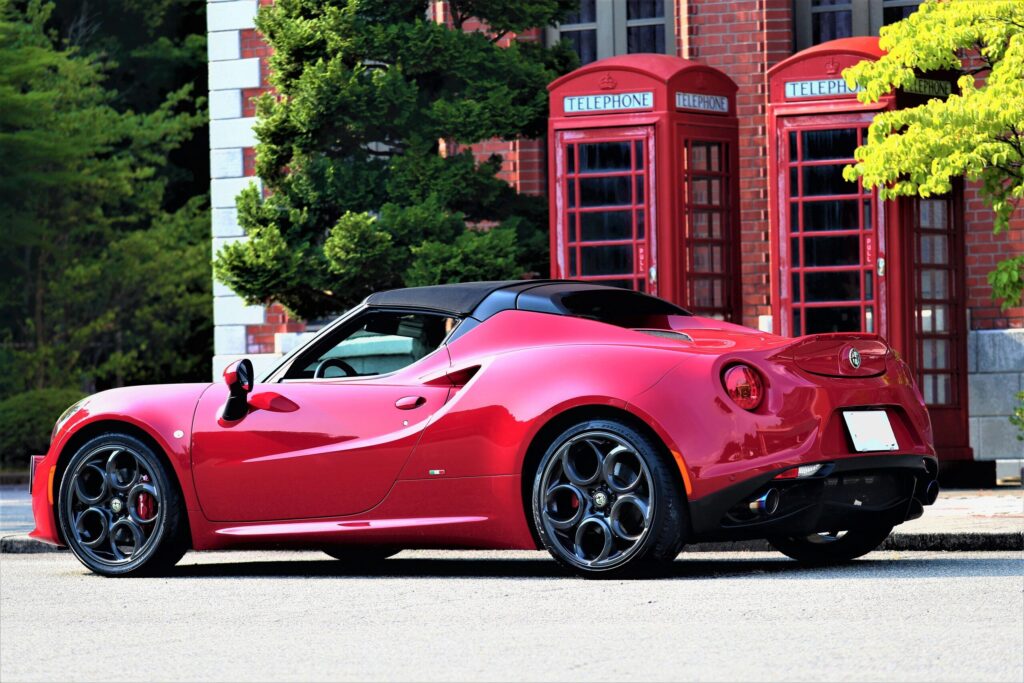
今回は、私が所有する愛車の一台、アルファロメオ 4Cスパイダーの「任意保険(車両保険)」にまつわる泥沼の交渉劇についてお話ししようと思います。
ネットを見ていると「輸入車の保険なんて代理店にお任せで余裕」「外車は車両保険に入りにくい」といった大雑把な情報が溢れていますが、現場のリアリティはそんな甘いものではありません。特に生産終了した変態スペックのイタリア車ともなると、保険会社の担当者との知恵比べになります。
今回は、保険会社から提示された絶望的な提示額を、倍近くまで跳ね上げた私の実体験をベースにお届けします。
結論:粘り強く交渉すれば車両保険の上限額は上げられます
まず、この記事で一番お伝えしたい結論から申し上げます。
粘り強く交渉すれば、車両保険の上限額は上げられます。
諦めて保険会社の言い値で契約してはいけません。特に4Cのような特殊な車に乗っている方は、ここを妥協すると万が一の時に詰みます。
495万円提示の衝撃。「カーボンモノコックが逝ったら廃車」の現実
事の始まりは、私がアルファロメオ 4Cスパイダーの任意保険を加入・更新しようと、契約している「あいおいニッセイ同和損保(以下、あいおい)」に連絡したことでした。
そこで担当者から告げられた衝撃の一言。
「お客様、こちらの車両保険の上限額は495万円までとなります」

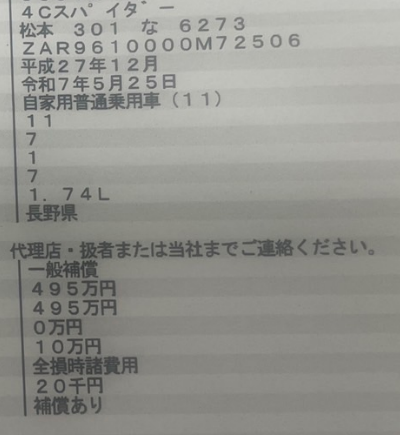
……はい? 思わず耳を疑いました。 理由を尋ねると「減価償却による簿価ベースで計算すると、この年式ではこれが限界です」とのこと。
絶対に、不可能です(笑)。
大事なことなのでもう一度言いますね。
そんな金額で納得するのは、絶対に不可能です。
私がこの4Cスパイダーをいくらで買ったと思っているのでしょうか。乗り出しで900万円を超えているんですよ。それに対して495万円しかかけられないなんて、正気の沙汰ではありません。
ここで、アルファロメオ 4Cという車の構造をご存知ない方のために解説しておきますと、この車はフルカーボン製のモノコックフレームを採用しています。もし事故ってこのカーボンモノコックにクラックが入ったり破損したりしたらどうなるか?
答えは「即・全損(廃車)」です。部分補修なんて基本的にできません。
つまり、万が一の事故の際、車両全損でかかってくる費用は新車価格と同等か、それ以上の被害になるわけです。それなのに保険金が495万円しか降りないとなれば、 carbon の露と消えた愛車を前に、ただただ残債と絶望を抱えて立ち尽くすことになります。495万円なんて半分にしかなりません。カーボンモノコックが逝ったら=廃車なのですから、495万円なんて掛ける意味が一切ないのです。
800万円の「前例」を発見。あいおいとの地獄の交渉スタート
「言い値の495万円じゃ全く意味がない。入る価値すらない」
そう思った私は、自力で徹底的にリサーチを開始しました。夜な夜なパソコンに向かい、老眼の目をこすりながら他社の事例を探し回ったのです。
すると、ある個人ブログの記事に辿り着きました。 そこには「損害保険ジャパン(損保ジャパン)で、アルファロメオ 4Cに800万円の車両保険をかけている」という決定的な情報が記載されていたのです。

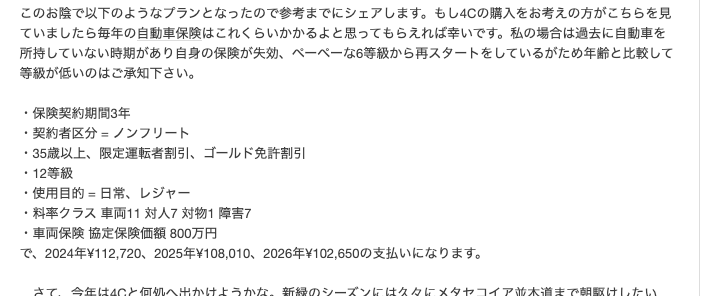
これだ、と思いました。
私はすぐにあいおいの担当者に連絡し、この実績を叩きつけました。 「他社では800万円でかけている実例がある。なぜ御社では495万円なのか?」と。
さらに、ここで最強のカードを切りました。
「もし800万円以上の金額で認められないのであれば、御社を解約して損保ジャパンに乗り換えます」
やはりビジネスにおいて「他社への乗り換え匂わせ」に勝るカードはありません。ここからあいおい側の目の色が変わり、社内の専門検討会へ回してくれることになりました。
担当者を黙らせた「3つの神器」と勝ち取った910万円
社内検討会にあたり、私が用意した交渉資料(3つの神器)がこちらです。
- 購入時の契約書(実際に900万円超で購入したという動かぬ証拠)
- カーセンサーの4Cスパイダー一覧ページのスクリーンショット(現在のプレミア市場価格の根拠)
- 他社(損保ジャパン)で高い上限額をかけている実例(ブログ記事の印刷)
アルファロメオ 4Cスパイダーはすでに生産終了車(絶版車)です。市場価格が非常に読みにくく、保険会社も査定のデータを持っておらず困惑する車種の筆頭と言えます。だからこそ、こちらから「現在の本当の価値(相場)」をデータで証明してあげる必要があったのです。
数日後、あいおいから連絡が入りました。
「検討の結果……910万円まで上限額を認めます」
勝ちました。495万円からの倍増、満額回答以上の910万円です。
最終的に、保険会社はあいおいのまま、車両保険910万円で契約完了。気になる月額の保険料は14,600円となりました。年間にすればそれなりの金額ですが、あのカーボンモノコックを背負って走るスリルを考えれば、安すぎる安心料です。
車屋に教わった恐怖の罠。「毎年更新ごとに交渉が必要」
これで一安心……と胸を撫で下ろしていた私ですが、車を購入したショップの社長から、さらに恐ろしい現実を教わりました。
「おっさんさん、安心するのは早いですよ。保険の更新時、保険会社は必ず無言で上限額を下げてきますからね」
そうなんです。保険会社は毎年、自動更新の書類でしれっと「今年の車両保険上限額:〇〇万円(前年よりダウン)」と提示してきます。そして、ここが一番重要なポイントなのですが、
一度でも下がった金額で同意して更新してしまうと、二度と元の金額には戻せません。
つまり、あの地獄の交渉を、毎年の更新ごとに延々と繰り返す必要があるということです。
面倒くさすぎる……。想像しただけで頭が痛くなります。しかし、これをサボると知らない間に上限額がジワジワと削られ、数年後にはまた「全損しても半分しか出ない」という恐怖の事態に逆戻りしてしまいます。
4Cのような特殊な生産終了車に乗るということは、「言われた金額をそのまま受け入れない」という強い意志を持ち続けることなのだと、痛感いたしました。
我が家のフリート(車群)と、真の「平和」について
さて、ここまで偉そうにアルファロメオの保険交渉について語ってきましたが、ふと自分の足元を見てみると、我が家の敷地には妙な車たちが転がっています。
壊れるスリルと足の狭さを愛するこの「アルファロメオ 4Cスパイダー」。 無駄にデカい「新型ランドローバー ディフェンダー90」。 購入したもののデカすぎて我が家の敷地から出すのすら億劫な巨大高級キャンピングカー「アドリア ソニック700SL」。 わざわざ6速MT化まで施した変態仕様の「スバル インプレッサ GDA」。
……我ながら、まともな車がありません。
結局、私が普段どこへ行くのにも一番重宝しているのは何だと思いますか?
トヨタ ハイエース S-GLです。
愛犬のシェパードと一緒に快適にお出かけできるよう、エンジンを切った状態でもポータブルバッテリーで家庭用エアコンがガンガン効くようにカスタムショップで施工してもらった、至高の1台です。
4Cのように保険の査定額で揉めることもなければ、乗るたびに「今日は無事に帰ってこられるだろうか」と余計なスリルを感じることもありません。広くて、涼しくて、犬も嬉しそう。結局、日常で一番輝いているのはハイエースなのです。
もし、みなさんが「ストレスなく、スムーズに移動できて、保険の更新で保険会社とバトることもないカーライフ」を望むのであれば、今すぐイタリア車やイギリス車のカタログを閉じ、お近くのトヨタやレクサスのディーラーへ行ってください。それが絶対に正解です。
締め:不便さを愛おしむ、哀しきオタクの性
ですが、私たちのような車のオタクという生き物は、どうしようもなく愚かな存在です。
エアコンが冷えて足元が広くて故障もしない優秀な国産車があるのに、なぜか乗り降りに腰を痛め、視界が狭く、保険金の上限額で一喜一憂するような不便な車に惹かれてしまう。壊れるスリルや不便さそのものを、どこかで愛おしく感じてしまっているのですから、救いようがありません。
495万円と言われて諦めていたら、私は今頃4Cに乗るたびに胃を痛めていたでしょう。粘り強く交渉して本当に良かったと思っています。この記事が、同じように輸入車や絶版車の車両保険で悩んでいる方の参考に少しでもなれば幸いです。
最後までお読みいただき、誠にありがとうございました。